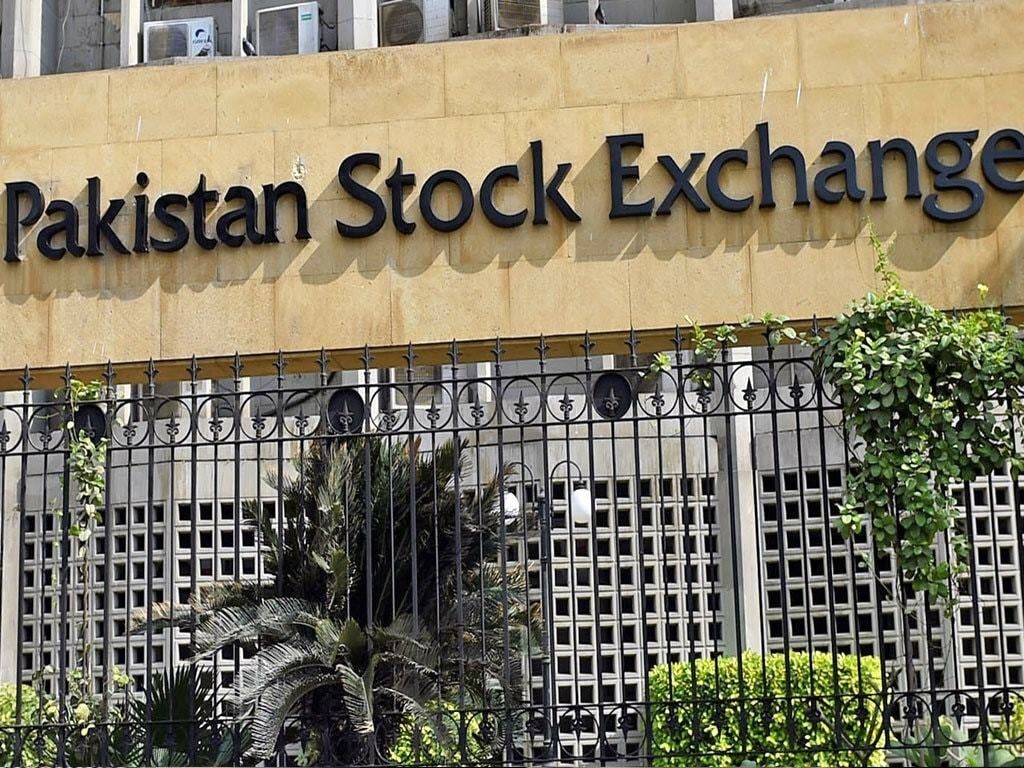
اسٹاک مارکیٹ کے لیے 14 ستمبر 2026 کا کاروباری دن دباؤ کے ساتھ ختم ہوا۔ اسٹیٹ بینک آف پاکستان کی مانیٹری پالیسی کمیٹی نے پالیسی ریٹ 11.5 فیصد پر برقرار رکھنے کا فیصلہ کیا، تاہم اس اعلان کے بعد پاکستان اسٹاک ایکسچینج میں سرمایہ کاروں کی جانب سے محتاط رویہ مزید نمایاں ہوا۔
کاروبار کے اختتام پر 100انڈیکس 2,541.20 پوائنٹس کی کمی کے بعد 167,970.65 پوائنٹس پر بند ہوا، جو تقریباً 1.51 فیصد کمی بنتی ہے۔ پاکستان اسٹاک ایکسچینج کے اعداد و شمار کے مطابق 373 کمپنیوں کے حصص میں کمی ہوئی جبکہ صرف 83 میں اضافہ ریکارڈ کیا گیا۔
یہ سوال اہم ہے کہ جب شرحِ سود میں اضافہ نہیں ہوا تو پھر مارکیٹ پر اتنا دباؤ کیوں آیا؟ اور اس سے بھی اہم سوال یہ ہے کہ کیا آنے والے مہینوں میں PSX دوبارہ بہتر کارکردگی دکھا سکتا ہے؟
اسٹیٹ بینک نے شرحِ سود کیوں نہیں بدلی؟
مانیٹری پالیسی کمیٹی نے پالیسی ریٹ کو 11.5 فیصد پر برقرار رکھا ہے۔ یہ مسلسل تیسرا اجلاس ہے جس میں شرحِ سود میں تبدیلی نہیں کی گئی۔
شرحِ سود کا فیصلہ اس وقت خاص طور پر اہم ہے کیونکہ پاکستان میں مہنگائی دوبارہ دباؤ میں آ چکی ہے۔ اگست میں افراطِ زر 11.15 فیصد تک پہنچ گئی، جو گزشتہ سال تقریباً 3.1 فیصد کے مقابلے میں نمایاں اضافہ ہے۔
اس صورتحال میں اسٹیٹ بینک کے لیے شرحِ سود کم کرنا آسان فیصلہ نہیں تھا۔ اگر شرحِ سود فوری طور پر کم کی جاتی تو معاشی سرگرمی اور اسٹاک مارکیٹ کو فائدہ مل سکتا تھا لیکن اس کے ساتھ مہنگائی اور روپے پر دباؤ بڑھنے کا خطرہ بھی موجود تھا۔
دوسری طرف شرحِ سود کو 11.5 فیصد پر برقرار رکھنے کا مطلب یہ ہے کہ مرکزی بینک فی الحال مہنگائی کے خطرات کو زیادہ سنجیدگی سے دیکھ رہا ہے۔
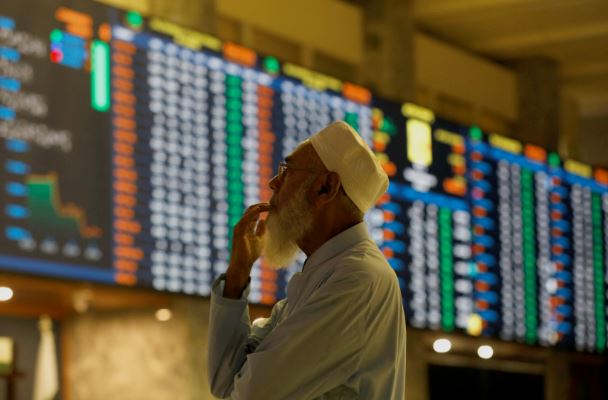
پھر اسٹاک مارکیٹ کیوں گری؟
یہاں ایک اہم نکتہ سمجھنا ضروری ہے۔ اسٹاک مارکیٹ کی گراوٹ کو صرف مانیٹری پالیسی کے فیصلے سے جوڑنا درست نہیں ہوگا۔
مارکیٹ میں شرحِ سود برقرار رہنے کی توقع پہلے ہی موجود تھی۔ماہرین کے مطابق مارکیٹ میں پالیسی ریٹ کے 11.5 فیصد پر برقرار رہنے کی توقع تھی جبکہ 3 ماہ اور 6 ماہ کے ٹریژری بلز کی ییلڈز بھی تقریباً اسی سطح پر تھیں۔ یعنی سرمایہ کاروں کے ایک بڑے حصے کے لیے آج کا فیصلہ کوئی بہت بڑا سرپرائز نہیں تھا۔
اس کے باوجود100انڈیکس میں 2,541 پوائنٹس کی کمی اس بات کی طرف اشارہ کرتی ہے کہ مارکیٹ پہلے ہی کئی خطرات کو قیمتوں میں شامل کر رہی تھی۔
1۔ مہنگائی میں دوبارہ اضافہ
پاکستان میں مہنگائی کا دوبارہ 11 فیصد سے اوپر جانا سب سے بڑا مسئلہ ہے۔
جب مہنگائی بلند ہو تو شرحِ سود میں کمی کے امکانات محدود ہوجاتے ہیں۔ اس کا براہِ راست اثر اسٹاک مارکیٹ پر پڑتا ہے کیونکہ سرمایہ کار یہ سوچتے ہیں کہ کم شرحِ سود میں کمی شاید فوری طور پر ممکن نہ ہو۔
2۔ بلند شرحِ سود کا اثر کمپنیوں پر
11.5 فیصد کی پالیسی ریٹ کمپنیوں کے لیے قرض کی لاگت کو بلند رکھتا ہے۔
جو کمپنیاں بینکوں سے زیادہ قرض لیتی ہیں ان کے لیے شرحِ سود زیادہ ہونے کا مطلب زیادہ مالی اخراجات اور ممکنہ طور پر کم منافع ہے۔ یہ صورتحال بالخصوص ان شعبوں کے لیے اہم ہے جو بڑے پیمانے پر قرض استعمال کرتے ہیں۔ جن میں سیمنٹ، آٹو موبائل، تعمیرات، ٹیکسٹائل، انجینئرنگ، چھوٹے اور درمیانے کاروبار شامل ہیں۔
اگرچہ ہر کمپنی پر اثر ایک جیسا نہیں ہوتا لیکن مجموعی طور پر بلند شرحِ سود اسٹاک ویلیوایشن کے لیے مثبت عنصر نہیں ہوتی۔
3۔ سرمایہ کاروں کے پاس متبادل موجود ہیں
بلند شرحِ سود کا ایک اور اثر یہ ہے کہ سرمایہ کاروں کو نسبتاً پرکشش منافع دینے والے فکسڈ انکم اور حکومتی سیکیورٹیز کے آپشنز دستیاب رہتے ہیں۔ اس صورتحال میں کچھ سرمایہ کار زیادہ رسک والے اسٹاک کے بجائے نسبتاً کم رسک والی سرمایہ کاری کو ترجیح دے سکتے ہیں۔
اسی لیے شرحِ سود میں کمی عام طور پر اسٹاک مارکیٹ کے لیے مثبت سمجھی جاتی ہے جبکہ بلند شرحِ سود یا طویل عرصے تک شرحِ سود کا بلند رہنا مارکیٹ کے لیے دباؤ کا باعث بن سکتا ہے۔
لیکن کیا شرحِ سود برقرار رہنا مکمل طور پر منفی خبر ہے؟
ضروری نہیں۔ یہاں تصویر کا دوسرا رخ بھی موجود ہے۔ اگر اسٹیٹ بینک شرحِ سود کو اس وقت برقرار رکھتا ہے جب مہنگائی میں اضافہ ہو رہا ہو تو اس کا ایک مطلب یہ بھی ہے کہ مرکزی بینک معیشت میں مہنگائی کے دباؤ کو قابو میں رکھنے کی کوشش کر رہا ہے۔
اگر آنے والے مہینوں میں مہنگائی کم ہونا شروع ہوجاتی ہے اور بیرونی شعبہ مستحکم رہتا ہے تو مستقبل میں شرحِ سود میں کمی کے لیے گنجائش پیدا ہوسکتی ہے اور یہی وہ مرحلہ ہوگا جواسٹاک مارکیٹ کے لیے زیادہ اہم ہوسکتا ہے۔
عالمی تیل کی قیمتیں کیوں اہم ہیں؟
پاکستان ایک بڑی حد تک درآمدی توانائی پر انحصار کرتا ہے۔ اس لیے عالمی سطح پر تیل کی قیمت میں اضافہ پاکستان کے درآمدی بل، مہنگائی، کرنٹ اکاؤنٹ خسارہ اور روپے پر دباؤ ڈال سکتا ہے۔
موجودہ عالمی صورتحال میں تیل کی قیمتوں اور عالمی کشیدگی کو نظر انداز نہیں کیا جاسکتا۔ عالمی منڈی میں تیل کی بڑھتی قیمتوں اور مشرقِ وسطیٰ کی کشیدگی کو عالمی افراطِ زر اور مرکزی بینکوں کی پالیسی کے لیے خطرہ قرار دیا جا رہا ہے۔
اگر تیل مہنگا رہتا ہے تو پاکستان میں مہنگائی کم کرنے کا عمل مشکل ہوسکتا ہے اور اس کے نتیجے میں اسٹیٹ بینک کو شرحِ سود میں کمی کے معاملے میں محتاط رہنا پڑ سکتا ہے۔
کیا اسٹاک مارکیٹ میں دوبارہ بہتری آسکتی ہے؟
ہاں، بہتری کے امکانات موجود ہیںلیکن فوری اور مسلسل تیزی کی ضمانت نہیں دی جاسکتی۔
اسٹاک مارکیٹ پہلے ہی 2026 میں ایک بہت بڑی ریلی دیکھ چکا ہے۔ 100انڈیکس جنوری 2026 میں تقریباً 191,033 پوائنٹس کی بلند ترین سطح تک پہنچا تھا جبکہ 14 ستمبر کو انڈیکس تقریباً 168 ہزار پوائنٹس کی سطح پر آچکا ہے۔ اس کا مطلب یہ ہے کہ مارکیٹ میں اتار چڑھاؤ کافی بڑھ چکا ہے اور موجودہ سطحوں پر سرمایہ کاروں کو صرف ایک دن کی گراوٹ یا تیزی دیکھ کر فیصلہ نہیں کرنا چاہیے۔
تو کیا موجودہ گراوٹ خطرے کی گھنٹی ہے؟
جزوی طور پر، ہاں۔
لیکن اسے صرف بحران کی علامت سمجھنا بھی درست نہیں۔
آج کا 2,541 پوائنٹس کا زوال اس بات کی نشاندہی کرتا ہے کہ سرمایہ کار موجودہ معاشی اور عالمی خطرات کو سنجیدگی سے لے رہے ہیں لیکن اسٹاک مارکیٹ ہمیشہ مستقبل کو قیمتوں میں شامل کرنے کی کوشش کرتی ہے۔اگر آنے والے مہینوں میں معاشی اعداد و شمار بہتر ہوتے ہیں تو آج کی گراوٹ مستقبل میں ایک عارضی کرکشن ثابت ہوسکتی ہے۔
دوسری طرف اگر مہنگائی، تیل، سیاسی غیر یقینی اور بیرونی ادائیگیوں کا دباؤ بڑھتا ہے تو مارکیٹ مزید volatility دیکھ سکتی ہے۔
نتیجہ
اسٹاک مارکیٹ کی گراوٹ یقیناً سرمایہ کاروں کے لیے تشویش کا باعث ہے لیکن اسے مستقبل کے بارے میں حتمی فیصلہ نہیں سمجھنا چاہیے۔ مارکیٹ میں بہتری کے امکانات موجود ہیں لیکن اس بہتری کی بنیاد شرحِ سود میں فوری کمی سے زیادہ پاکستان کی مجموعی معاشی صورتحال پر ہوگی۔
اگر مہنگائی قابو میں آتی ہے، روپے میں استحکام رہتا ہے، عالمی تیل کی قیمتیں نیچے آتی ہیں، بیرونی کھاتہ بہتر ہوتا ہے اور اسٹیٹ بینک کو مستقبل میں شرحِ سود کم کرنے کی گنجائش ملتی ہے تواسٹاک مارکیٹ میں دوبارہ مضبوط rally کے امکانات پیدا ہوسکتے ہیں۔
لیکن اگر مہنگائی بلند رہتی ہے اور عالمی توانائی و جغرافیائی سیاسی خطرات بڑھتے ہیں تو 11.5 فیصد کی شرحِ سود طویل عرصے تک برقرار رہ سکتی ہے جس سے اسٹاک مارکیٹ میں اتار چڑھاؤ جاری رہنے کا امکان ہوگا۔

Discussion about this post